La inclusión financiera ha crecido de forma sustancial en la Argentina a través de las billeteras virtuales y las fintech. Sin embargo, la contraparte de ese proceso tiene que ver con una tendencia al endeudamiento y mora que afecta principalmente a los sectores populares y a los trabajadores informales para sustentar gastos corrientes. Un problema subterráneo que, según Mariano Cuvertino, cada vez se torna más preocupante.
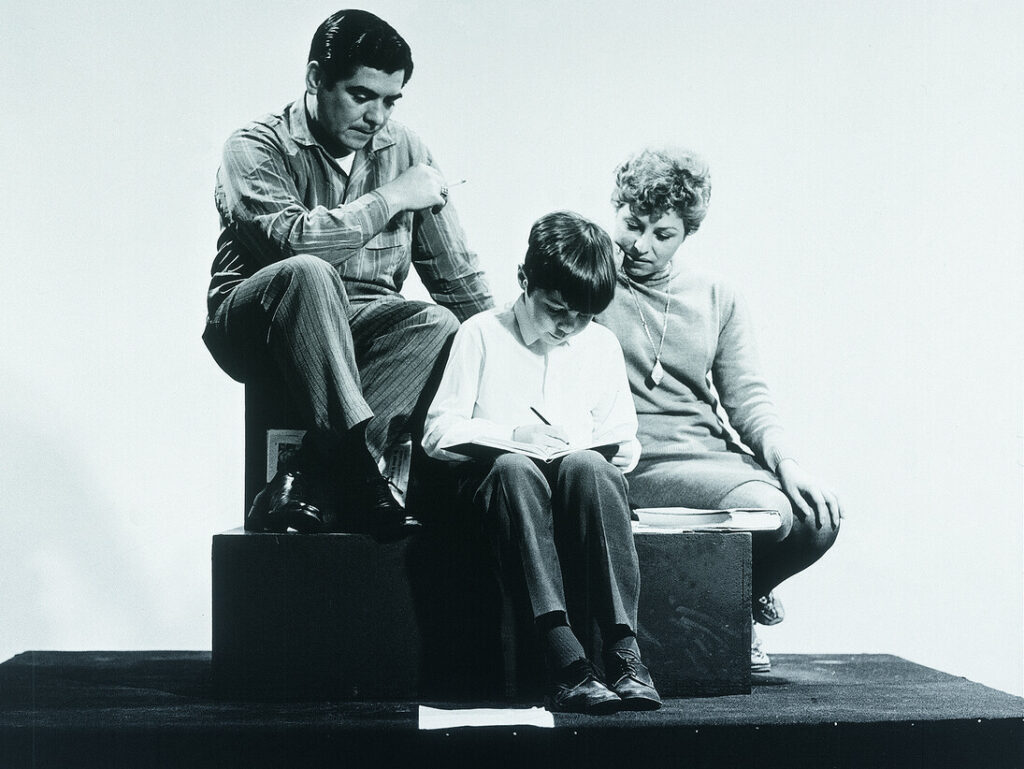
«La familia obrera» (1968) del artista argentino Oscar Bony.
Hay un fenómeno profundamente inquietante en la economía argentina, que cada mes se vuelve más complejo: familias que se endeudan para llegar a fin de mes, trabajadores precarizados que piden préstamos a sus propios empleadores a tasas altísimas, empresas que dejan de invertir porque producir es cada vez más difícil.
En el país de Vaca Muerta, del litio y del campo, más de 12 millones de personas están endeudadas. De ellas, el 26,9% cayó en mora y destinan cada vez más parte de sus ingresos para pagar deudas.
A pesar de tratarse de un fenómeno que creció exponencialmente en los últimos dos años, el oficialismo pone el tema debajo de la alfombra y le quita peso: es una simple curva de aprendizaje, un efecto del ingreso de nuevos trabajadores al sistema financiero, algo que se va a acomodar con el correr de los meses y, en última instancia, una responsabilidad individual. ¿Estamos ante un efecto no deseado de la ampliación del crédito, o ante una nueva evidencia de que el costo del modelo económico libertario lo siguen pagando las familias y el sector productivo? Repasemos los datos a partir del informe sobre Endeudamiento Ciudadano elaborado por el Centro Cultural y de Estudios DEMOS.
En el país de Vaca Muerta, del litio y del campo, más de 12 millones de personas están endeudadas. De ellas, el 26,9% cayó en mora y destinan cada vez más parte de sus ingresos para pagar deudas.
EXCESO DE CRÉDITO, EXCESO DE RIESGOS
El argumento que más se escucha del lado del gobierno nacional es que en una economía que recuperó el crédito es normal que aparezcan los atrasos en los pagos y que es una cuestión de adaptación, tanto de las familias como de los bancos. «A veces la gente misma se expone a riesgos de impago, simplemente por no saber manejar sus propios ingresos y obligaciones», sostuvo hace unos días el nuevo vocero Adrián Ravier, en línea con las declaraciones del ministro de Economía Luis «Toto» Caputo y de la senadora Patricia Bullrich.
La lectura es correcta. De la mano de las fintech y las billeteras virtuales, Argentina avanzó como nunca en inclusión financiera. Los indicadores del BCRA arrojan que el 98,7% de los adultos del país tienen una cuenta bancaria o virtual. Ahora ya no hace falta presentar una carpeta de papeles al banco sino que con la misma aplicación con la que se paga el colectivo o el supermercado, se consigue un préstamo en dos clicks.
Pero la inclusión financiera, por sí sola, no explica una expansión acelerada del crédito. Allí el relato oficial se queda corto.
BAJOS SALARIOS, ALTA MORA
El dato para entender el fenómeno del endeudamiento está en los ingresos. Según el INDEC, entre diciembre de 2023 y comienzos de 2026 los salarios reales cayeron 3,5% en el sector privado registrado y 18,3% en el sector público. En paralelo, subieron las tarifas, los alquileres, los combustibles, las obras sociales y otros gastos esenciales. Si bien la inflación dejó de correr al ritmo frenético de 2024, el costo de vida siguió creciendo más rápido que los ingresos, con un impacto directo en el bolsillo de las familias. Las palabras del capitán de la Selección Nacional resumen la realidad que hoy viven muchos argentinos: “hay gente que la pasa mal, que no tiene trabajo, que no llega a fin de mes y que la vive peleando”.
La aceleración del crédito coincide con este deterioro del poder adquisitivo. Y el aumento de la mora también, lo que sugiere que ni aun tomando deuda las familias pudieron hacer frente a los gastos básicos necesarios para vivir. Los números lo demuestran. En el caso de los créditos de consumo, la mora se multiplicó casi por cinco en quince meses (diciembre de 2024 y marzo de 2026) y pasó del 2,5% al 11,5%. Lo más alarmante, sin embargo, no es la magnitud de la mora, sino la velocidad, que no muestra señales de reversión y cada mes desde octubre de 2024 registra un nivel de irregularidad más alto que el anterior.
En las entidades no bancarias (fintech, billeteras digitales, tarjetas de supermercados, cooperativas y mutuales) que representan alrededor del 17% del mercado de préstamos, la proporción del deterioro es mucho mayor y ya pasa el 32%. Eso confirma que quiénes están más golpeados son los que recién entran al sistema de crédito y los que buscan liquidez inmediata, no los que planifican una inversión. Es decir, los que necesitan pagar el changuito del supermercado y no los que se fueron a Estados Unidos a ver el Mundial, o cambiaron su auto por el último modelo premium que desde marzo paga menos impuestos. La inclusión financiera fácil y rápida puede convertirse en un salvavidas de plomo para ese segmento. ¿Qué consecuencias tendrá esta deuda para los sectores de menores recursos en una economía de salarios planchados y un sistema financiero que no está regulado?
Dentro de este cuadro general, el caso de los trabajadores de apps merece un capítulo aparte.
El dato que más impacta es que el 54% de los deudores son trabajadores independientes vinculados a las propias plataformas. Lo que indica que las empresas no solo organizan el trabajo sino que también financian a quienes dependen de ellas para poder generar un ingreso. Se trata, además, de un fenómeno marcadamente joven ya que el 70% de los deudores tiene menos de 40 años.
RAPI DEUDA
El último informe del Banco Central sobre la economía de plataformas (que el organismo denomina «gig«) publicado en junio de 2026, no deja dudas: la cantidad de personas que tomaron créditos a través de estas apps se disparó 177% entre diciembre de 2023 y diciembre de 2024, y volvió a crecer 122% durante 2025. El salto expresa tanto la precarización del trabajo como la alta demanda de financiamiento que el sistema tradicional no estaba cubriendo.
Los montos también son reveladores. El informe destaca que el saldo promedio de financiamiento para los monotributistas que trabajan en estas plataformas ronda los $900.000, mientras que entre los comerciantes que venden a través de ellas y tributan como autónomos, los créditos pueden llegar a ser hasta siete veces superiores. Para dimensionar esta cifra basta ver un dato del Sindicato de Trabajadores de Reparto por Aplicación (SiTraRepA): un repartidor promedio necesita jornadas de hasta 12 horas para llegar a ingresos brutos de entre $1.200.000 y $1.300.000 mensuales.
El dato que más impacta es que el 54% de los deudores son trabajadores independientes vinculados a las propias plataformas. Lo que indica que las empresas no solo organizan el trabajo sino que también financian a quienes dependen de ellas para poder generar un ingreso. Se trata, además, de un fenómeno marcadamente joven ya que el 70% de los deudores tiene menos de 40 años.
Esta realidad plantea un escenario inédito y preocupante: el trabajador queda atado a su propio empleador, que ahora también es su prestamista. Organismos como la Asociación Civil Conductores de Aplicaciones Unidos de la República Argentina (ACCAURA) calculan que las tasas en esos circuitos llegan a ubicarse entre 400% y 700% anuales, es decir que se devuelve hasta ocho veces lo que se pide. Con el agravante del scoring crediticio, que a diferencia de los bancos, se arma con el desempeño laboral de los solicitantes que las plataformas capturan de sus propios sistemas. Falta que las empresas comiencen a emitir su propia moneda y estamos a un paso de volver al modelo de La Forestal.
UN FENÓMENO QUE NO TERMINA EN LAS FAMILIAS
Del otro lado de la economía aparece una situación todavía más reveladora. Mientras aumenta la morosidad de los hogares y los trabajadores de plataformas, las empresas siguen mostrando niveles relativamente bajos de incumplimiento financiero. ¿Cómo se entiende en ese contexto el aumento de concursos preventivos, el cierre de pymes y la constante destrucción del tejido productivo? Porque el principal problema de las empresas ya no está en el banco sino en la cadena de pagos. Cheques rechazados, facturas que no se cobran, proveedores que esperan meses para recibir un pago. La tensión se corrió desde el sistema financiero a la economía real.
Hoy las empresas se endeudan para financiar el capital de trabajo a corto plazo: adelantos en cuenta corriente, descuento de cheques o documentos comerciales. El financiamiento destinado a incorporar tecnología, ampliar la capacidad instalada, innovar o mejorar la productividad sigue siendo excepcional.
El problema no es únicamente la histórica escasez del crédito en la Argentina, sino que esa limitación estructural hoy se potencia por un programa económico que desalienta la inversión productiva. Aunque existen instrumentos orientados a promover grandes proyectos, como el RIGI y el Súper RIGI, el esquema macroeconómico del gobierno nacional basado en un tipo de cambio apreciado que usa como ancla desinflacionaria, tasas de interés elevadas para títulos en pesos (sobre todo de deuda pública) y apertura indiscriminada de importaciones, penaliza la actividad, encarece artificialmente el trabajo local y premia la renta financiera, haciendo que la inversión interna y externa sea particularmente baja. En provincias con un fuerte entramado industrial, como Buenos Aires, Córdoba y Santa Fe, esta combinación es muy dañina y afecta de manera directa la competitividad, frena la inversión y compromete la generación de empleo.
Hoy en Argentina vamos a contramano. Las familias se endeudan para consumir lo básico para subsistir y miles de trabajadores de plataformas necesitan un préstamo para comprar la moto, reparar el auto o seguir generando ingresos. En tanto, las empresas dejan de invertir porque producir resulta cada vez más difícil.
LA PARADOJA DEL CRÉDITO
La lógica financiera en el resto del mundo es simple: las personas se endeudan para construir patrimonio y las empresas para invertir y producir más. El endeudamiento acompaña el crecimiento y el progreso.
Hoy en Argentina vamos a contramano. Las familias se endeudan para consumir lo básico para subsistir y miles de trabajadores de plataformas necesitan un préstamo para comprar la moto, reparar el auto o seguir generando ingresos. En tanto, las empresas dejan de invertir porque producir resulta cada vez más difícil.
El gobierno puede seguir mirando para el costado, o peor, culpando a las familias por su falta de educación financiera. Pero seamos claros: cuando millones de personas recurren al crédito para compensar el salario, el problema no está en saber administrar una tarjeta de crédito sino en un programa económico que ordena las cuentas públicas, pero traslada buena parte de sus costos a las familias y al aparato productivo que se desangran en cómodas cuotas. El crédito ya no financia el futuro, financia la supervivencia.