Reforma del BCRA: el poder existe (e influye en la toma de decisiones)
Anunciada en cadena nacional, la reforma del Banco Central propuesta por Javier Milei tiene como objetivo primordial la cuestión monetaria. A pesar de ello, el economista Leonardo Stanley señala los límites de la visión del gobierno y advierte sobre la necesidad de apuntar también a la estabilidad financiera.
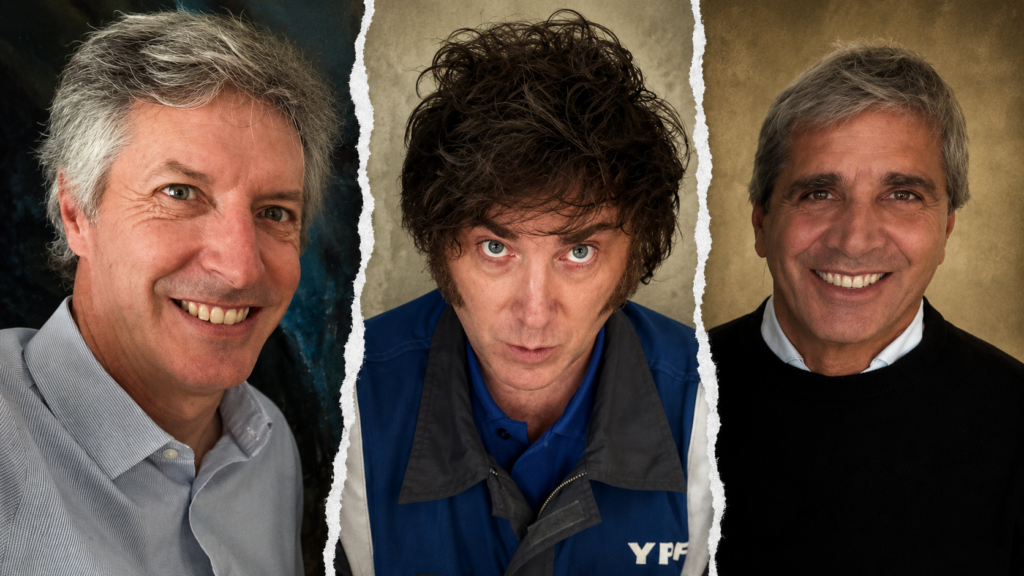
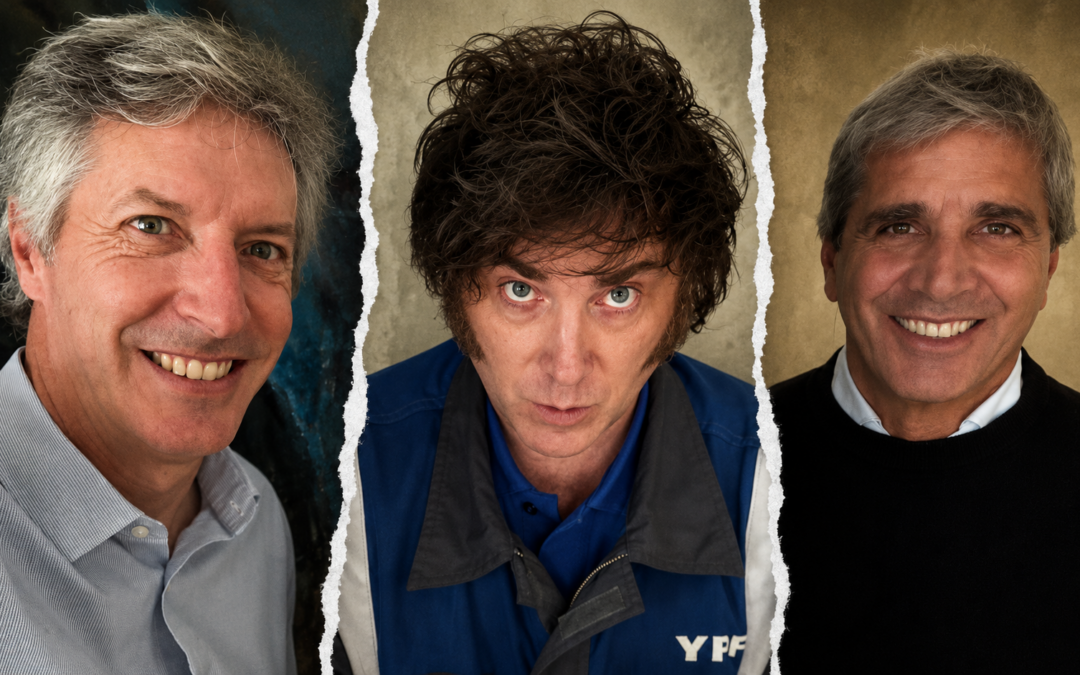
El presidente del Banco Central, Santiago Bausili; el presidente Javier Milei y el ministro de Economía, Luis Caputo.
El Poder Ejecutivo ha enviado al Congreso una propuesta de reforma de la carta orgánica del Banco Central de la República Argentina (BCRA), iniciativa que el gobierno entiende fundacional para terminar con décadas de desidia, reflejadas en una constante presión inflacionaria originada, según el presidente Javier Milei, en la potestad de emitir dinero que posee la entidad: “usar la maquinita”. La propuesta elevada destaca la prohibición de financiar al Tesoro, objetivo que puede compartirse aun cuando el gobierno actual no lo haya cumplido – véase sino su decisión de financiar el déficit cuasifiscal con desembolsos originados en operaciones con Letras Intransferibles.
La inflación, según lo expresado por Milei, resulta, ante todo, un fenómeno monetario. Amén de los excesos que ocurrieron a lo largo de la historia de la entidad, no puede dejar de mencionarse el creciente consenso que evidencia la profesión reconociendo la multiplicidad de causas que originan un aumento generalizado en el nivel de precios de una economía. Dejando de lado las discusiones históricas respecto a la persistencia del fenómeno en sociedades como la argentina, donde las expectativas inflacionarias de los agentes económicos no pueden desestimarse. O cómo se forman precios, en una economía cuya estructura resulta fuertemente concentrada en un puñado de empresas. Ciertamente, ambos problemas también pueden observarse en Colombia o Chile, países que desde hace más de dos décadas conviven con bajos registros inflacionarios. Reconozcamos también que la multiplicidad de objetivos otrora introducidos tampoco resolvieron el problema, tanto como que la política monetaria instaurada bajo el gobierno de Cristina Fernández de Kirchner tampoco impartía confianza.
El preservar el valor de la moneda resulta un objetivo loable. También podríamos catalogarlo como necesario, aunque no suficiente. Bajo un contexto de estabilidad monetaria también pueden surgir crisis, pues la estabilidad de los mercados genera entusiasmo en los agentes económicos. Pero también presenta excesos y riesgos.
Volviendo al proyecto, el preservar el valor de la moneda resulta un objetivo loable. También podríamos catalogarlo como necesario, aunque no suficiente. Bajo un contexto de estabilidad monetaria también pueden surgir crisis, pues la estabilidad de los mercados genera entusiasmo en los agentes económicos. Pero también presenta excesos y riesgos. La estabilidad, en definitiva, a menudo induce comportamientos especulativos, cuestión que terminó explicando una de las crisis financieras más agudas que evidenció la economía mundial. Es por ello por lo que, tras la crisis financiera global (CFG) de 2008 los bancos centrales reconocieron tal peligro, incluyendo la estabilidad financiera como parte de su mandato.
El mencionado episodio llevó también al Fondo Monetario Internacional a reconocer la necesidad de reconsiderar su política de apertura de la cuenta de capital, cambio respaldado por un documento surgido del staff de la entidad en 2012. No solo se rehabilitaron los controles de capitales, también se listaron una serie de medidas macro-prudenciales tendientes a evitar la formación de burbujas en los mercados financieros domésticos, con especial énfasis en el inmobiliario. Más importante aún fue el cambio de paradigma que reconoce la academia. En una serie de trabajos, muchos de ellos producidos por economistas del Fondo, se reconsidera el modelo de economía abierta (modelo Mundell-Fleming). Estos aportes destacan el rol preponderante del dólar y la existencia de una profunda asimetría en el sistema financiero internacional; en definitiva, el poder existe e incide en la toma de decisiones. También se vuelve a discutir la posibilidad de seguir haciendo política monetaria en un contexto global donde las acciones de los inversores se rigen por las decisiones de la Reserva Federal de EE.UU. (FED). En definitiva, el nuevo contexto viene a reconsiderar el reconocido “trilema monetario” que caracterizó la discusión académica por décadas: aun en un contexto de tipo de cambio flexible, resulta imposible pensar en un banco central que fije sus políticas de manera autónoma.
La propuesta elevada por el Ejecutivo también destaca la necesidad de profundizar la liberalización del sistema financiero, abriendo las puertas a un mayor protagonismo de las entidades financieras no bancarias (bancarización virtual) tanto como a la propagación de las criptomonedas –en particular, las denominadas “estables”. Este tipo de actitud refleja la postura liberalizadora adoptada por el gobierno de Donald Trump, medidas que resultan fuertemente cuestionadas por amplios sectores de la academia por la inestabilidad inherente que conlleva estos instrumentos.
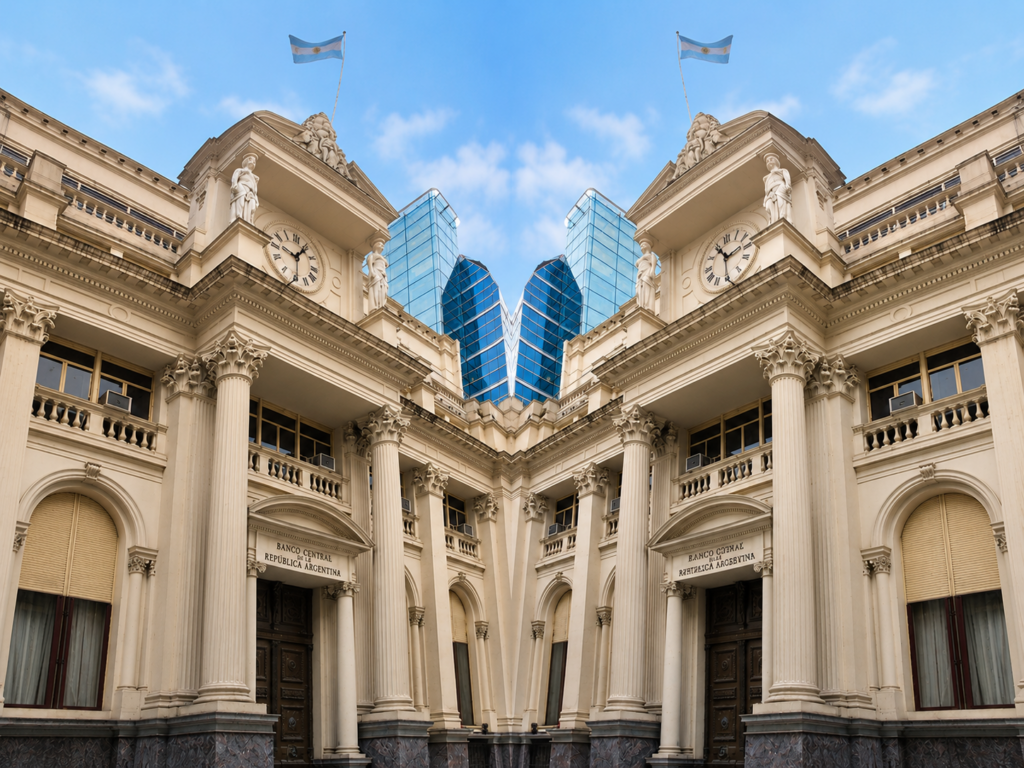
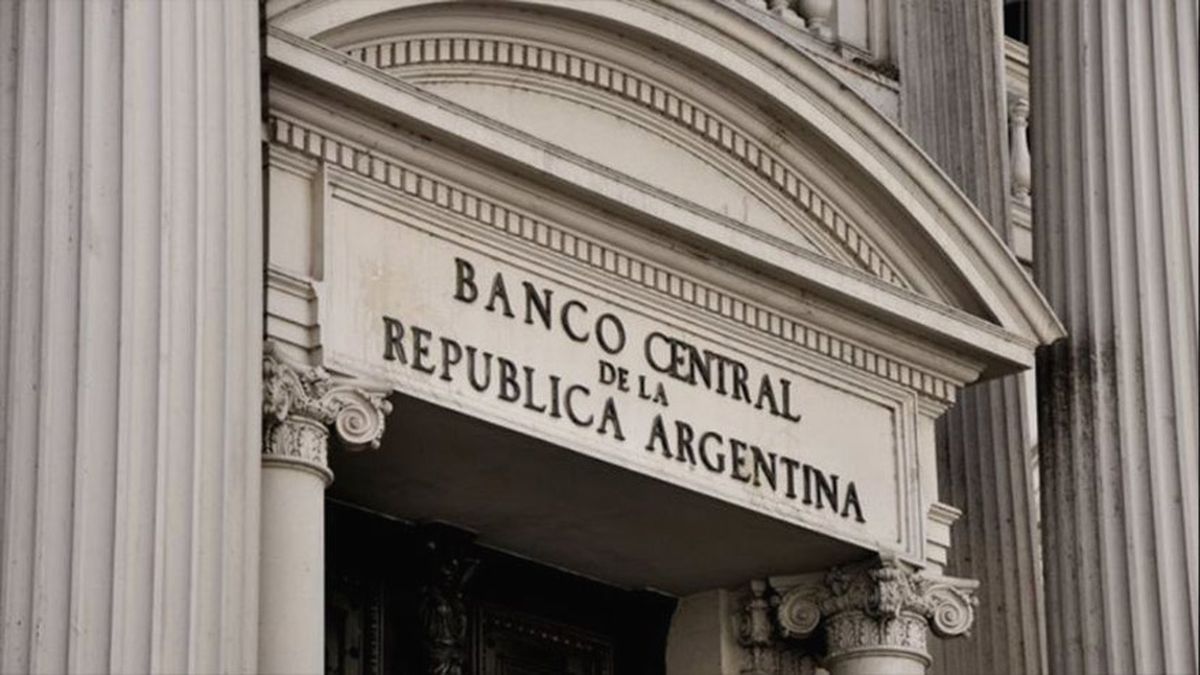
Banco Central de la República Argentina.
Bregar por la estabilidad financiera resulta extremadamente importante, tanto como preservar el valor de la moneda. Más en un contexto como el local, donde, de forma recurrente, los vaivenes de los mercados financieros internacionales terminaron afectando la estabilidad macroeconómica, disparando crisis cambiarias, de balance de pagos y bancarias. La entrada masiva de capitales induce burbujas y a la apreciación del tipo de cambio: fenómeno que afecta a vastos sectores productivos competitivos, lleva al cierre de empresas y destrucción de empleo, al tiempo que fomenta un exceso de consumo suntuario en sectores acomodados (“dólar turismo”). Pero tan fácil como llegan los flujos, pueden retirarse y las crisis se suceden. No es necesario seguir con la descripción: la historia argentina reciente posee suficiente poder explicativo.
En definitiva, una nueva carta orgánica debería incluir la estabilidad monetaria pero también reconocer la estabilidad financiera. Y, también resultar receptiva a los nuevos desafíos que enfrentan las autoridades monetarias en el momento actual. Entre otros, destaca la cuestión climática. A excepción de la FED, entidad donde tras la llegada de Trump reina el negacionismo, el resto de los bancos centrales vienen reconociendo el peligro que entraña la emergencia climática para el sistema financiero, tanto en lo que hace a la estabilidad monetaria como la financiera. Se plantea la necesidad tomar de decisiones políticas tendientes a reducir los efectos inflacionarios que puede originar la mencionada crisis (basta pensar el efecto que los eventos extremos tienen sobre los alimentos o las guerras sobre el sector energético). También se destaca minimizar los riesgos asociados a la adaptación como aquellos vinculados a la transición, pues ambos podrían afectar las hojas de balance de los bancos. En definitiva, la estabilidad del sistema financiero.
Bregar por la estabilidad financiera resulta extremadamente importante, tanto como preservar el valor de la moneda. Más en un contexto como el local, donde, de forma recurrente, los vaivenes de los mercados financieros internacionales terminaron afectando la estabilidad macroeconómica, disparando crisis cambiarias, de balance de pagos y bancarias.
Un último aspecto por destacar es la búsqueda de la independencia, diseñada para blindar a las autoridades monetarias ante los caprichos del poder. Aunque ello puede resultar conveniente, no deja de llamar la atención el mensaje de apoyo a Santiago Bausili cuando éste desde hace años mantiene una relación profesional con el ministro de economía. Todos hacen la “vista gorda”, pues el blindaje intenta instaurar un esquema de economía dual donde el BCRA garantice preservar el valor de la moneda – desatendiendo, a priori, los problemas asociados al manejo de la deuda externa (privada y pública) y de los riesgos financieros que dicho endeudamiento conlleva.
Basta recordar el pasado reciente para mencionar que tal disociación no existe. O la postura del Gobierno por limitar el rol legislativo en la discusión de la toma de deuda externa, el Decreto de Necesidad y Urgencia que introdujo el Ejecutivo para exceptuar la aplicación de la llamada “Ley Guzmán”; o el rol que termina asumiendo el Estado toda vez que irrumpe una crisis –tal como ocurrió en 2018. En definitiva, la reforma de la carta orgánica debería reconocer tanto de los errores del pasado como de los desafíos que se avecinan en un futuro no tan lejano.